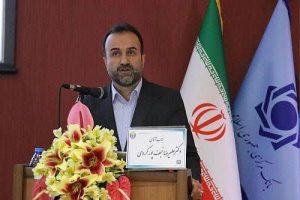
دکتر علیرضا نجفپورکردی عضو هیات مدیره بانک سپه در سی و ششمین همایش بانکداری اسلامی مقالهای با عنوان “طراحی و اعتبارسنجی مدل تأمین مالی غیرتورمی زیرساختهای آسیبدیده از جنگ و تحریم” ارائه کرد.
به گزارش پایگاه خبری سرمایه و ثروت آنلاین از پایگاه اطلاع رسانی بانک سپه، دکتر علیرضا نجفپورکردی عضو هیات مدیره بانک سپه در این مقاله به بررسی و ارائه مدلی مبتنی بر صکوک ترکیبی استصناع–اجاره، با رویکرد همراستایی با سیاستهای پولی و اعتباری بانک مرکزی (بدون دامن زدن به تورم و افزایش پایه پولی) پرداخت.
وی بازسازی زیرساختهای آسیبدیده را پیششرط بازگشت اقتصاد به مسیر رشد، احیای ظرفیتهای تولیدی و بازیابی تعادل در متغیرهای کلان اقتصادی کشوردانست و گفت: صرف تأمین منابع مالی و پول کافی نیست؛ مسئله اصلی، تأمین مالیِ سازگار با ثبات پولی است، لذا نحوه تأمین مالی بازسازی، بهاندازه اصل بازسازی و در بسیاری موارد بیش از آن اهمیت دارد.
دکتر نجفپورکردی کمبود و ناترازی بودجهای، کاهش دسترسی به ارز و تضعیف اعتبار بینالمللی را سه محدودیت ساختاری تامین منابع مالی بیان کرد و افزود: در این شرایط، سیاستگذار در دوگانهای دشوار میان ضرورت فوری بازسازی و محدودیت شدید منابع، قرار میگیرد.
ضرورت تأمین مالی مبتنی بر خلق نقدینگی
عضو هیات مدیره بانک سپه، تضعیف سیاستهای تثبیت بانکمرکزی، تشدید ناترازیها (تعمیق شکاف بودجهای دولت) و فرسایش رفاهعمومی (کاهش قدرت خرید خانوار) را از عمده خطرات تأمین مالی تورمی برشمرد و ادامهداد: تأمین مالی مبتنی بر خلق نقدینگی، هر چند در کوتاهمدت شروع پروژهها را ممکن میسازد، اما در میانمدت با افزایش سطح عمومی قیمتها و تضعیف قدرت خرید مردم همراه است؛ از اینرو هر سازوکار تأمین مالی کلان، زمانی قابل دفاع است که با اهداف ثبات قیمتها، انضباط پولی و کنترل نقدینگی سازگار بوده و در متن طراحی ابزار مربوطه باشد.
وی با بیان اینکه صکوک ترکیبی استصناع-اجاره بهتنهایی کافی نیست و باید در زنجیرهای منسجم از هماهنگی فقهی، حقوقی و پولی قرار گیرد، ادامه داد: مزیت اصلی این ابزار، صرفاً در اسلامی بودن یا ابزاری بودن آن نیست، بلکه در قابلیت تبدیل محدودیتهای ساختاری به سازوکارهای عملیاتی برای بازسازیهای ناشی از جنگ است. و این مدل، فراتر از یک الگوی تأمین مالی، بهمثابه یک مدل حکمرانی مالی بازسازی قابل تفسیر است.
عضو هیات مدیره بانک سپه با بیان اینکه شاید چالشیترین و حساسترین موضوع، سرکوب مالی و رقابتپذیری صکوک مذکور است، گفت: برای جذابیت صکوک ترکیبی نزد سرمایهگذاران، حداقل باید انتظارات تورمی پوشش داده شود و این امر هزینه تامین مالی از این طریق را نسبت به تسهیلات بانکی با نرخهای دستوری افزایش میدهد و صکوک به جای مکملی برای نظام بانکی، ممکن است به رقیبی پرهزینهتر برای آن تبدیل شود.
لذا حتی اگر صکوک ترکیبی از نظر فقهی و پولی کامل طراحی شده باشد، وجود سرکوب مالی و نرخهای دستوری (غیرواقعی) مانع از موفقیت، رقابتپذیری و جذب سرمایههای مردمی برای بازسازی زیرساختها خواهد شد.
رقابتپذیری و جذب سرمایههای مردمی برای بازسازی زیرساختها
دکتر نجفپور کردی در پایان با اشاره به اینکه موفقیت این مدل تامین منابع برای بازسازی، تابع کیفیت معماری نهادی تأمین مالی است و نه صرفاً کمبود یا وفور منابع، بیان داشت: صکوک ترکیبی استصناع–اجاره، در صورت همراستایی کامل با سیاستهای پولی و اعتباری بانک مرکزی، مسیری معتبر برای تأمین مالی غیرتورمی بازسازی زیرساختهای کشور است. و زیرساختهای حقوقی، نظارتی و بازار مالی کشور باید آنقدر منسجم و هماهنگ باشند تا بتوان این ابزار پیچیده ترکیبی را بدون مخاطره پیادهسازی کرد.
دکتر پرتوافکنان: مداخلات در نرخ سود، ریشه بخشی از ناترازی نظام بانکی است.
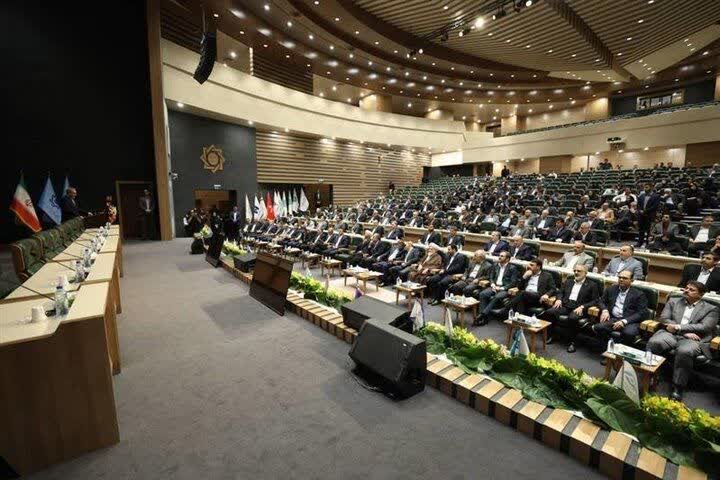
همچنین قائممقام مدیرعامل بانک سپه در نشست «بررسی چالشها و مشکلات جاری نظام بانکی» سی و ششمین همایش بانکداری اسلامی، به بررسی روند تعیین نرخ سود تسهیلات در سالهای گذشته پرداخت و گفت: ریشه بخشی از ناترازی نظام بانکی ناشی از عدم استفاده کامل از ظرفیت های قانون عملیات بانکی بدون ربا و مداخلات در نرخ سود است.
دکتر مصطفی پرتوافکنان در این نشست اظهار داشت: در مقطعی نرخ سود تسهیلات در بخشهای مختلف اقتصادی متفاوت بود و بخش بازرگانی نرخ بالاتری نسبت به بخشهای صنعت و کشاورزی داشت، اما در ادامه نرخها کاهش یافته و یکسان شد.
عضو هیات مدیره بانک سپه افزود: در قانون برنامه چهارم توسعه پیشبینی شده بود که اگر دولت بخواهد نرخ سود تسهیلات برای بخشهای مختلف را پایینتر از نرخهای تعیینشده قرار دهد، باید مابهالتفاوت آن را به بانکها پرداخت کند، اما در آن مقطع به جای پرداخت یارانه، شورای پول و اعتبار تصمیم به یکسانسازی نرخ تسهیلات گرفت.
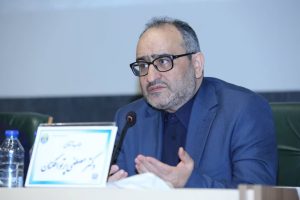
دکتر پرتوافکنان با بیان اینکه برخی مشکلات نظام بانکی مانند بیماریهایی هستند که آثار آنها با تأخیر نمایان میشود، ادامه داد: ناترازی نظام بانکی نیز به یکی دو سال اخیر بازنمیگردد و ریشه آن را باید در تصمیمهایی جستوجو کرد که طی سالهای گذشته ساختار و ابزارهای نظام بانکی را تحت تأثیر قرار دادهاست.
متروکه ماندن بخش قابل توجهی از عقود اسلامی در قانون عملیات بانکی بدون ربا
قائممقام مدیرعامل بانک سپه خاطرنشان کرد: در قانون چهارم توسعه، ابزارهای مختلفی برای تأمین مالی از جمله سرمایهگذاری مستقیم، مشارکت حقوقی، تأمین مالی پروژههای بزرگ و تسهیلات بنگاههای کوچک و متوسط پیشبینی شدهبود، اما با تغییرات و مداخلات صورتگرفته، این ابزارها به سمت نرخگذاری یکسان و محدودیتهای بیشتر حرکت کردند و عملا بخش قابل توجهی از عقود اسلامی در قانون عملیات بانکی بدون ربا متروکه ماند.
وی افزود: حتی برای قراردادهای مشارکتی نیز سقف نرخ سود تعیین شد و در ادامه، روش شناسایی درآمد بانکها از مبنای نقدی به تعهدی تغییر کرد؛ موضوعی که در عمل بخشی از ناترازی را پوشش داد و از این بابت امروز در ترازنامه بانکها ارقام قابل توجهی در سمت داراییهایی تحت عنوان سودهای دریافتی وجود دارد و زمان قابل توجهی تا وصول آنها به طول خواهد کشید، اما همزمان درآمد ناشی از آن در صورتهای مالی شناسایی و بخشی از آن میان سهامداران توزیع و بابت آن مالیات نیز پرداخت میشود.
وی با تاکید بر اینکه ظرفیتهای پیشبینیشده در قانون عملیات بانکی بدون ربا بهطور کامل مورد استفاده قرار نمیگیرد، گفت: امروز با یک نظام نرخگذاری مدیریت شده و مداخلهای مواجهیم که حتی در حوزه اعتبارسنجی نیز نقش بانکها را کاهش دادهاست.
عدم اعتبارسنجی متناسب با ریسک واقعی متقاضی
قائممقام مدیرعامل بانک سپه ادامه داد: در مواردی ستادها و نهادهایی تعیین میکنند که تسهیلات به چه اشخاص یا بخشهایی پرداخت شود، بدون اینکه اعتبارسنجی متناسب با ریسک واقعی متقاضی انجام شود.
دکتر پرتوافکنان در پایان با اشاره به مسائل حقوقی قراردادهای مشارکتی مربوط به حساب ذخیره ارزی خاطرنشان کرد: در حوزه مشارکت مدنی نیز مسائل مهمی درباره نحوه برخورد با ورشکستگی و سهم بانک وجود دارد که نیازمند بررسی و اصلاح مقررات است و شورای فقهی میتواند در بررسی ابعاد شرعی این مسائل نقش مؤثری ایفا کند. در این خصوص باید توجه داشت که ورشکستگی اشخاص به بانک ها کسری اموال بانک ها را در قرارداد مشارکت به عنوان بدهی بدهکاران تلقی و مشمول ورشکستگی می داند و از این جهت زیان هنگفتی به بیت المال وارد می شود.
انتهای پیام/